インプラントの医療費控除でいくら戻る?還付金の計算例と申請手順
「インプラントは医療費控除の対象になりますか?」
失った歯を補うためのインプラント治療は、自由診療でも原則として医療費控除の対象です。 たとえば、その年に対象となる治療費を40万円支払い、補てん金がなく、総所得金額等が200万円以上、適用される所得税率が10%なら、所得税と復興特別所得税の軽減額は約3万600円です。すでに納めた税金がある場合、その差額が還付されます。
この記事を読むとわかること
- 何が対象になるか → 手術代のほか、CT撮影や骨造成、通院交通費の扱いを整理します。
- いくら戻るか → 40万円の治療費を例に、控除額と還付金の違いを説明します。
- いつ、どう申告するか → 年をまたぐ支払いやデンタルローンの扱い、申告に必要な書類を紹介します。
還付金を見積もるには、まず対象になる支払いを年ごとにまとめ、次に自分の税率と納税額を確認します。
目次
インプラントは医療費控除の対象になりますか?
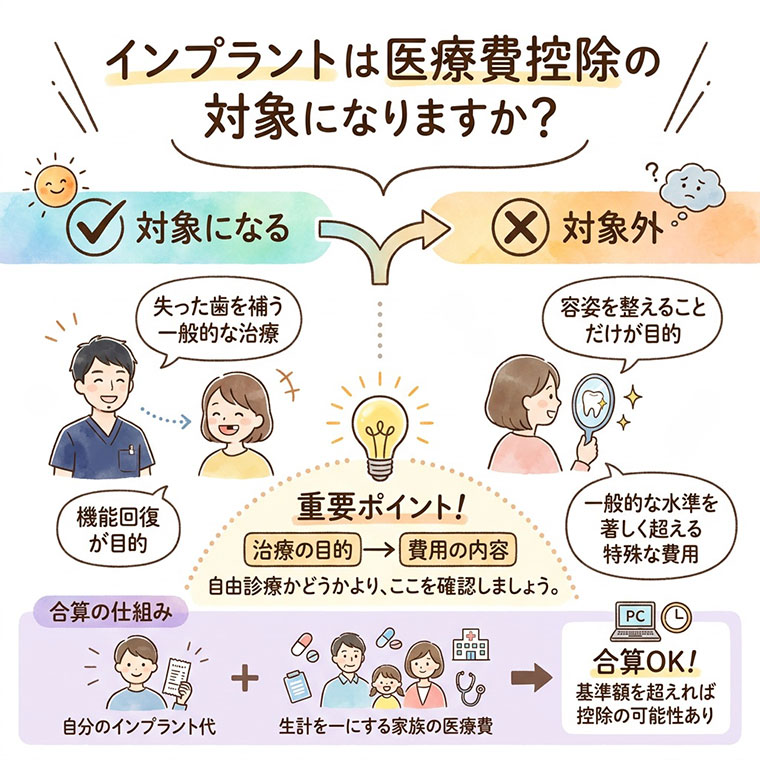
失った歯を補うために受ける一般的なインプラント治療は、医療費控除の対象になります。ただし、容姿を整えることだけを目的とした処置や、一般的な水準を著しく超える特殊な費用は対象外です。
自由診療かどうかより、治療の目的と費用の内容を確認しましょう。
医療費控除では、自分の治療費に加え、生計を一にする配偶者や親族のために、自分が支払った医療費も合算できます。インプラント代だけで基準額に届かなくても、同じ年に支払ったほかの対象医療費を合わせると、控除を受けられる場合があります。
健康保険が使えるケースや自費診療になる場合については、インプラント治療の保険適用と費用負担をご覧ください。
CT撮影や骨造成、通院の交通費も対象ですか?
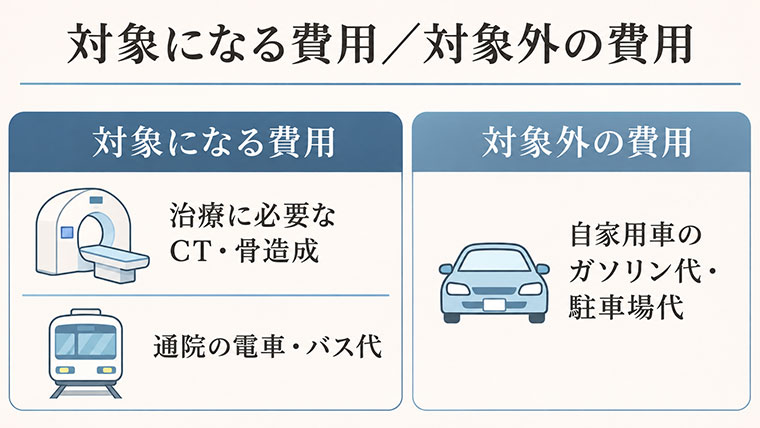
インプラント治療に必要な検査や処置として支払ったCT撮影費や骨造成費は、治療費に含めて整理できます。通院交通費は、利用した交通手段によって扱いが異なります。
追加処置がある場合は、費用の内訳がわかる明細を残しましょう。
見積もりでは、手術代に検査・骨造成・被せ物が含まれているかを確認します。
申告に使うのは見積額ではなく、その年に実際に支払った対象費用です。
| 費用 | 医療費控除での扱い |
|---|---|
| インプラント手術・被せ物 | 失った歯を補う治療に必要な費用は対象 |
| CT撮影・骨造成 | 治療に必要な検査や処置であれば対象 |
| 通院の電車代・バス代 | 治療のために必要な移動費は対象 |
| 自家用車のガソリン代・駐車場代 | 対象外 |
電車やバスは、領収書がなくても通院日・経路・運賃を記録しておきましょう。
タクシー代は原則として対象外ですが、公共交通機関を使えない事情がある場合は対象になることがあります。
CT撮影や骨造成がどの段階で必要になるかは、インプラント治療の流れ|検査から被せ物の完成までで解説しています。
インプラントの医療費控除で還付金はいくら戻りますか?
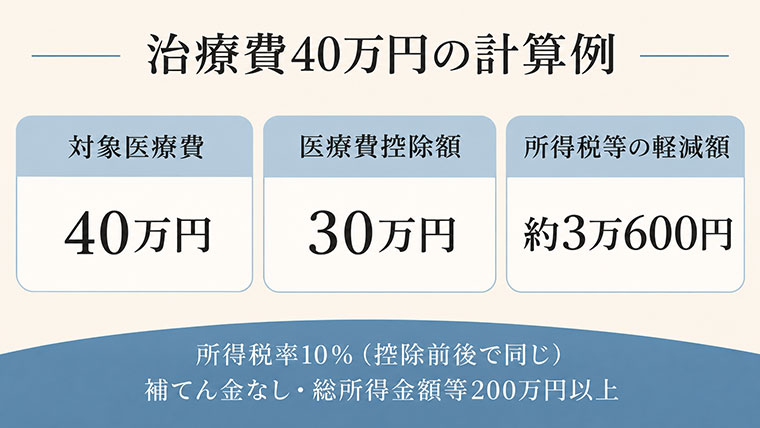
40万円を支払った例では、医療費控除額は30万円です。所得税率が10%で、控除の前後で税率が変わらなければ、所得税と復興特別所得税の軽減額は約3万600円になります。
医療費控除額は、税金を計算する前の所得から差し引く額です。
まず、年間の対象医療費から、その医療費を補う保険金などと基準額を差し引きます。基準額は原則10万円ですが、総所得金額等が200万円未満なら、その5%です。控除額の上限は200万円です。
次の表は、対象医療費40万円、補てん金なし、総所得金額等200万円以上の例です。
控除額30万円の全額に、表の所得税率が適用されると仮定しています。
| 所得税率 | 医療費控除額 | 所得税・復興特別所得税の軽減額の目安 |
|---|---|---|
| 5% | 30万円 | 約1万5,300円 |
| 10% | 30万円 | 約3万600円 |
| 20% | 30万円 | 約6万1,300円 |
実際の還付額は、源泉徴収や予定納税で納めた税額と、申告後の税額との差で決まります。控除によって税率の区分をまたぐ場合も、表の金額とは異なります。
また、翌年度の住民税が軽くなる場合がありますが、その分は所得税の還付金に含まれません。
還付金を試算する前に、まつもと歯科のインプラント料金と内訳をご確認ください。ご自身の試算には、追加処置も含めた見積額を使いましょう。
分割払いにした場合、何年分で申告しますか?
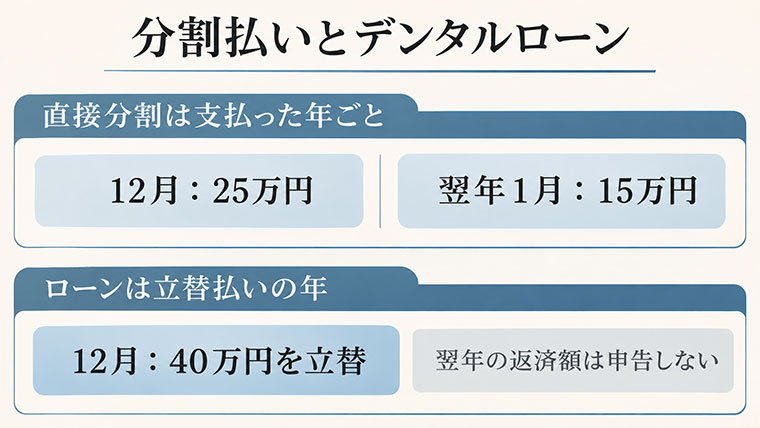
医院へ直接分割で支払う場合は、各年に実際に支払った額を申告します。信販会社が立て替えるデンタルローンでは、原則として立替払いが行われた年に、対象となる治療費をまとめて申告します。
「毎月の引き落とし日」だけで判断せず、誰がいつ医院へ支払ったかを確認しましょう。
たとえば、12月に手術し、翌年1月に被せ物を装着する計画では、治療日だけでは申告年は決まりません。
同じ40万円でも、支払い方法によって、年ごとに集計する額が変わります。
| 支払い方の例 | 申告する年分 |
|---|---|
| 医院へ12月に25万円、翌年1月に15万円を直接支払う | 25万円と15万円を、それぞれ支払った年分に分ける |
| 12月に信販会社が40万円を医院へ立て替え、翌年から返済する | 対象となる治療費40万円を、立替払いが行われた年分にまとめる |
ローンの金利や手数料は控除対象に含めません。
医院の領収書が手元にない場合に備え、ローン契約書や信販会社の資料を保管しましょう。
分割払いの仕組みや契約前の確認点は、歯科治療費の支払いに使うデンタルローンとはでご紹介しています。
医療費控除はどう申請しますか?
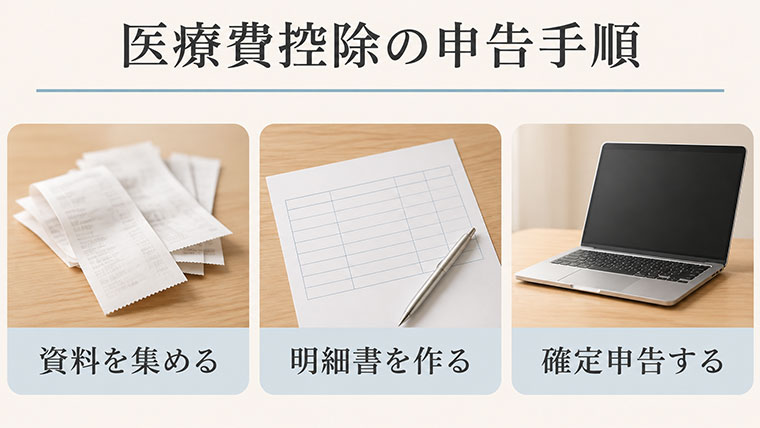
医療費控除を受けるには、医療費控除の明細書を作成し、確定申告書と一緒に提出します。会社員で年末調整が済んでいても、医療費控除は別途申告します。
治療費の領収書だけでなく、交通費の記録や補てん金の資料もそろえましょう。
集計する期間は、申告する年の1月1日から12月31日までです。
年をまたいだ治療は、先に支払いを年ごとに分けると入力しやすくなります。
| 手順 | 行うこと |
|---|---|
| 1.資料を集める | 領収書、交通費の記録、ローン契約書、補てん金の資料を用意する |
| 2.明細書を作る | 支払先や支払額、補てん金などを入力する |
| 3.確定申告書を提出する | e-Taxなどで提出し、還付がある場合は受取口座を指定する |
通常、明細書を提出すると、領収書を一緒に提出する必要はありません。
税務署から提示を求められる場合があるため、原則として確定申告期限等から5年間保管します。
インプラント以外の歯科治療費も整理している方は、歯列矯正の保険適用と医療費控除もご覧ください。
申告を忘れた場合はあとから手続きできますか?
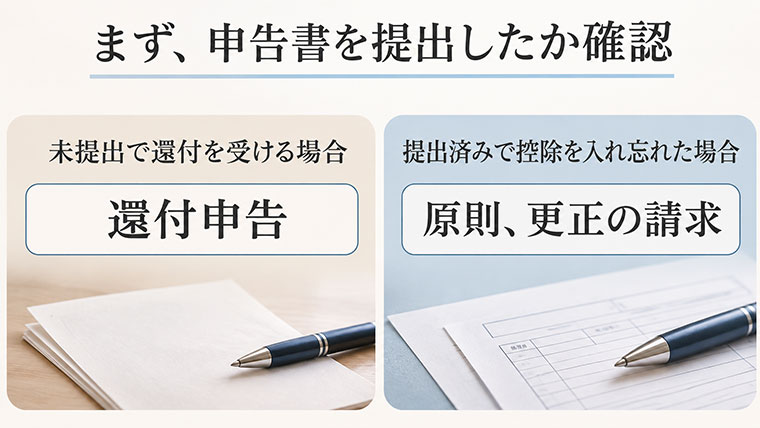
確定申告の義務がなく、還付申告をする場合は、対象年の翌年1月1日から5年間提出できます。すでに申告した年の医療費控除を入れ忘れた場合は、手続きが異なります。
まず、その年分の確定申告書を提出済みかどうかを確認しましょう。
提出済みの申告書に控除を加えて税額を減らす場合は、原則として「更正の請求」を行います。過去の領収書が見つかったときは、支払った年分の書類をそろえて手続きを確認してください。
過去の支払いを整理する際、手術代と被せ物の費用の違いがわかりにくい場合は、インプラントの被せ物(上部構造)の種類と役割をご覧ください。申告額は、当時の領収書や明細で確認しましょう。
まとめ:支払い前に何を確認しておくといいですか?
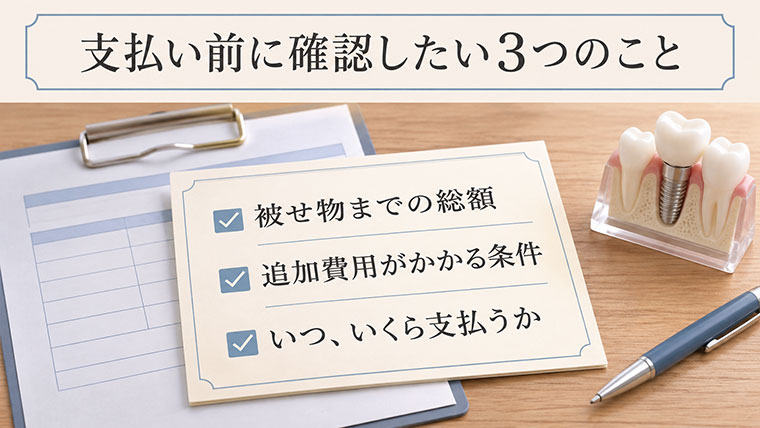
治療前に確認しておきたいのは、被せ物までの総額、追加費用がかかる条件、支払う時期の3点です。
見積書を見ながら「何に、いつ、いくら払うか」を確認しましょう。
CT撮影や骨造成が別料金なら、その金額も含めて予算を立てます。医療費控除は、治療費を支払ったあとに申告して税負担を軽くする制度です。還付の見込みと、治療時に用意する金額を分けて考えておくと、無理のない支払い計画を立てやすくなります。
治療計画や見積もりについて相談したい方は、まつもと歯科のインプラント治療のご案内をご覧ください。
参考文献・情報源
- 国税庁「医療費控除の対象となる歯の治療費の具体例」 — 歯科治療費や通院交通費の対象範囲、デンタルローンで支払った場合の取り扱い。
- 国税庁「医療費を支払ったとき(医療費控除)」 — 医療費控除額の計算方法、補てん金の扱い、明細書の提出と領収書の保管。
- 国税庁「所得税の税率」 — 課税所得に応じた所得税率と、復興特別所得税の計算。
- 国税庁「還付申告」 — 還付を受けられる場合、還付申告の提出期限、申告済みの内容を訂正する手続き。
※本記事は上記の情報源などを参考に、一般の方にわかりやすい内容となるよう編集・構成しています。